Aucune étude d’impact. Aucune vision à long terme. Chaque automne, le Parlement débat du budget de la Sécurité sociale et, chaque automne, il accentue son déficit. Pour sortir de cette impasse, ne serait-il pas temps de confier la Sécu à l’IA ?
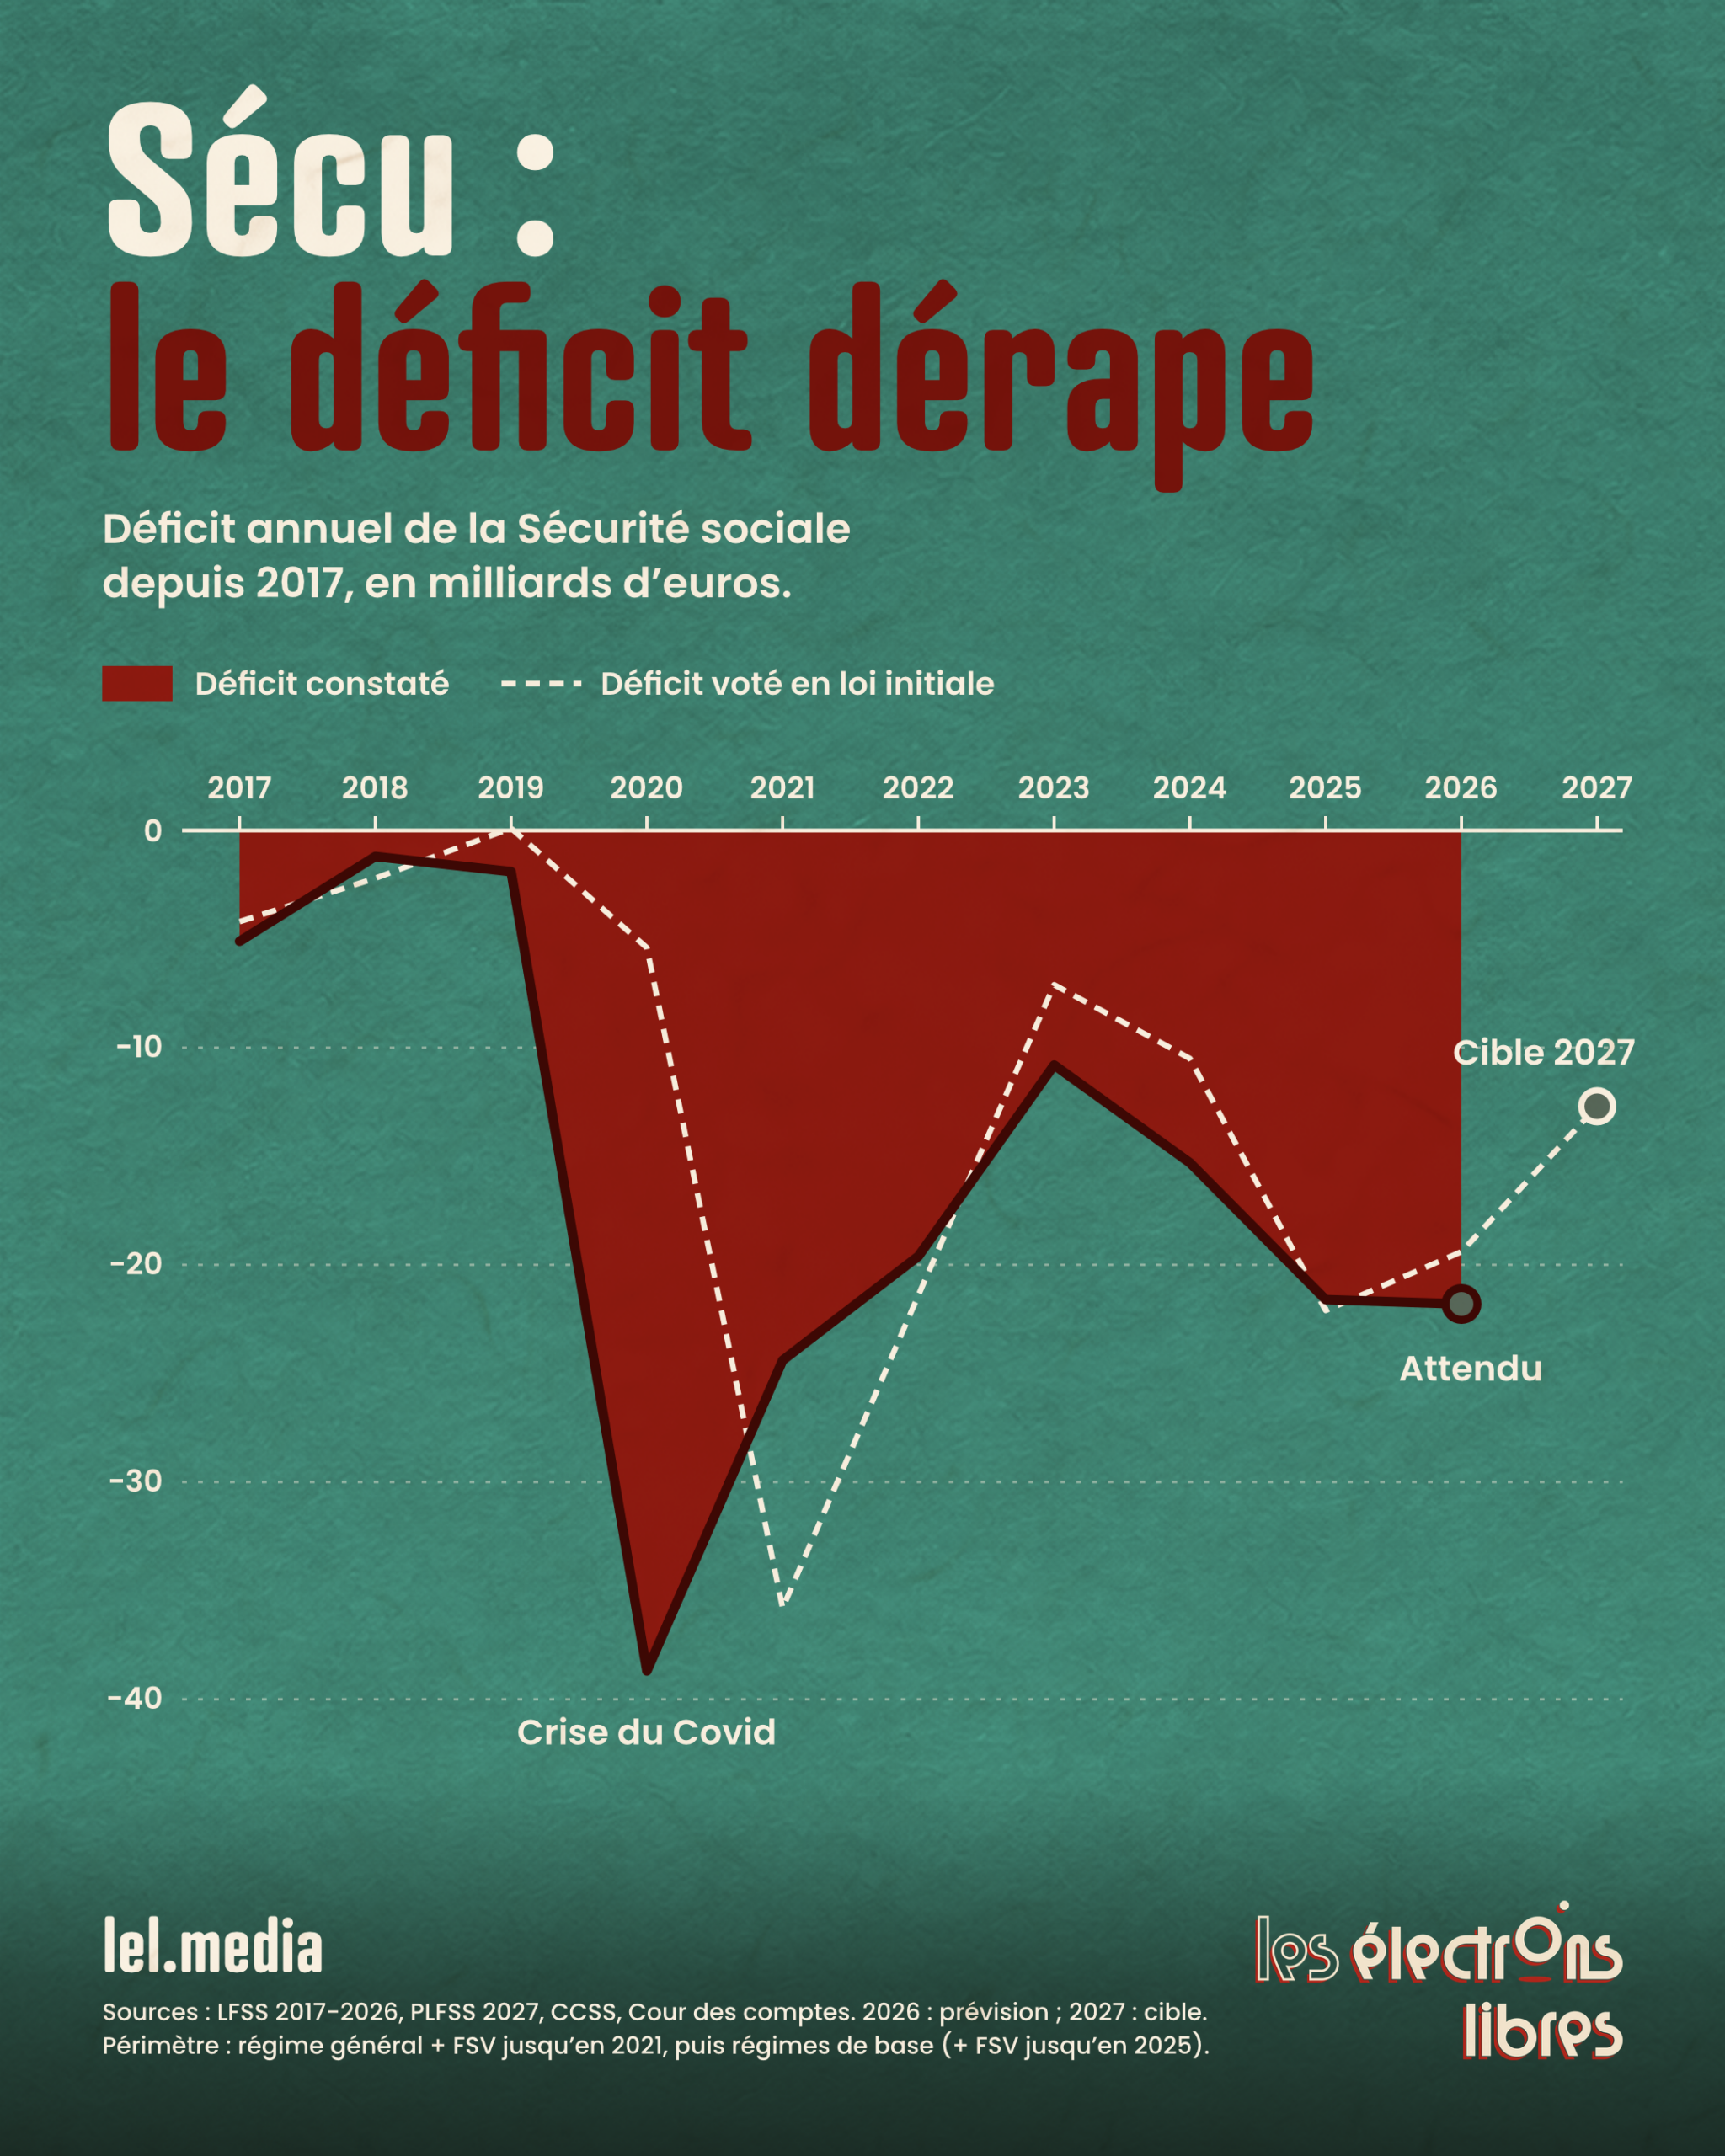
Présenté le 1er octobre, le projet de loi de financement de la Sécurité sociale pour 2027 continue son parcours parlementaire, semé d’embûches et de dépenses nouvelles qui viendront agrandir un trou déjà béant. L’an passé, alors que le gouvernement visait 17,5 milliards d’euros de déficit, la copie finale a fini à 24,3 milliards d’euros, alimentée par la suspension de la réforme des retraites (+2 milliards) et le rejet du gel des pensions et des prestations (+2,5 milliards).
La plupart de ces surenchères ont été votées sans la moindre étude d’impact. Le droit n’impose aucune évaluation préalable aux amendements des députés, dont la seule contrepartie se résume souvent à la traditionnelle hausse de la « taxe sur le tabac » pour financer leurs propositions. Cette situation ne doit rien au hasard : à l’heure de l’information en continu, l’élu s’est mué en commercial de lui-même en quête de suffrages, sommé de démontrer chaque matin l’ambition de son action plutôt que d’en attendre les effets. Alors qu’il était jugé hier sur la robustesse de son bilan, il est évalué aujourd’hui sur l’audace de ses annonces. L’important n’est plus de réaliser, mais d’annoncer vouloir faire. D’où cette fuite en avant où chaque groupe pousse le curseur un cran plus loin que son voisin, de préférence devant une caméra. Le Parlement est devenu une salle des ventes où personne ne se fait remarquer en enchérissant à la baisse.
L’assureur qui empruntait pour payer ses sinistres
La Sécurité sociale est une assurance, fondée il y a quatre-vingt-un ans pour garantir le revenu des assurés face à la maladie, aux accidents de la vie et à la vieillesse. Or une assurance obéit à une loi d’airain : elle n’honore ses engagements qu’à l’équilibre. La Sécu est surtout, par construction, contracyclique. Quand l’activité ralentit, ses recettes fléchissent et ses dépenses gonflent, et c’est précisément ce qui amortit le choc pour les ménages. Concrètement, elle doit dégager des marges dans les moments fastes pour les consommer dans les années maigres. Une Sécu en déficit par beau temps n’a plus rien à offrir quand l’orage éclate, et finit ainsi par perdre sa raison d’être.
Et nous arrivons à ce point.
À l’équilibre en 2019, les comptes sociaux ont vu leur déficit doubler entre 2023 et 2025, sans crise économique aiguë pour l’expliquer, au point que la Cour des comptes parle de « perte de contrôle ». Pire, l’assureur emprunte pour régler ses sinistres. Sur 3 500 milliards de dette publique, quelque 2 000 correspondent à des prestations sociales servies à crédit, selon Nicolas Dufourcq. « Un assureur privé qui présenterait ces comptes ne passerait pas l’hiver. Un modèle assurantiel déséquilibré n’est pas un modèle », tranche à juste titre le directeur général de Bpifrance, auteur de La Dette sociale de la France.
Le courage n’est plus de saison
Revenir à l’esprit de 1945 exigerait de freiner les deux grands postes, retraites et santé. Tout le monde le sait, mais personne ne veut le faire, par trouille électorale. Face à la perspective d’être présentés comme un fossoyeur du modèle social dans l’opinion ou un ennemi des « boomers », nos élus sont devenus a-responsables. Le PLFSS 2027 l’avoue presque ingénument, puisque la sous-indexation des pensions qu’il propose pourrait être effacée par simple décret, avec effet rétroactif, si une nouvelle majorité sortait des urnes au printemps.
Cela peut sembler cynique, mais de plus en plus d’élus en viennent à espérer en secret qu’une crise effectuerait le travail d’assainissement des comptes sociaux à leur place. Tous veulent les dividendes du courage, mais personne ne veut en assumer les conditions.
Si l’on veut protéger la Sécu, il faut donc la soustraire à ceux qui l’abîment. Confions-en la gestion à une intelligence artificielle. Elle n’a ni circonscription ni compte X, ne serre aucune main au marché du dimanche matin, ne doit rien aux promesses de campagne ni aux arrangements de couloir, et ne se fera pas cuisiner au micro d’une matinale.
Laissons le Parlement fixer le « quoi » (l’équilibre sur le cycle, le niveau de solidarité, etc.) et demandons à la machine de calculer le « comment » (coefficients d’indexation, tarifs, âge de départ) et de l’appliquer sans trembler.
Ce que Francfort a compris
L’idée n’a rien d’hérétique : nous l’appliquons déjà à la monnaie. Depuis 1993, la Banque de France ne prend plus ses ordres à Bercy mais à Francfort, et personne ne s’imagine voter les taux directeurs à main levée un jeudi à 23 h dans l’hémicycle. Ce choix doit tout à l’un des débats les plus importants de la macroéconomie moderne, celui de la règle et de la décision. Kydland et Prescott ont reçu le Nobel 2004 pour avoir montré, dès 1977, qu’un décideur libre de tout réoptimiser chaque année finit par céder à la tentation du moment, et obtient un résultat pire que s’il s’était lié les mains. Rogoff en a tiré la doctrine des banques centrales indépendantes, confiées à des gardiens plus prudents que l’opinion. Les banques centrales sont ainsi mues par une règle (pour la BCE, contenir l’inflation sous 2 %) qui assure leur crédibilité et les anticipations des agents (la BCE étant hermétique à la décision politique, le marché sait qu’elle respectera ses engagements).
Ce qui vaut pour l’inflation vaut pour la dépense sociale.
L’économiste français Léon Walras avait d’ailleurs imaginé le gardien idéal, celui d’un commissaire-priseur fictif annonçant des prix, recueillant offres et demandes, corrigeant à tâtons et n’adjugeant aucun lot tant que tous les marchés ne sont pas équilibrés. Transposé au budget social, le principe est limpide : aucune dépense ne pourra être votée sans sa recette. En laissant une IA faire ce travail, le politique pourra s’exonérer de la prise de décision radicale et s’épargner les quolibets reçus, en se défaussant sur elle.
Qui parle en notre nom ?
Reste l’objection rituelle, et elle est sérieuse. C’est pour consentir à l’impôt que sont nés les parlements, et confier la Sécu à une machine reviendrait à confisquer la parole du peuple. La réponse tient dans la séparation des rôles. Le Parlement vote la règle, la machine l’exécute ; son code est public et ses calculs reproductibles par quiconque, ce qui reste plus transparent qu’un amendement adopté à deux heures du matin.
Mais l’objection en cache une autre, qu’on n’ose guère formuler. Que vaut une délibération conduite par des représentants qui ne maîtrisent pas ce qu’ils touchent ? Si le suffrage confère la légitimité, il n’octroie en rien la compétence. Faut-il, au nom du droit de nos élus à parler pour nous, les laisser démonter pièce à pièce un trésor qui protège 69 millions d’habitants ? Ou admettre que certaines institutions, parce qu’elles nous sont précieuses, méritent d’être protégées de nous-mêmes ? La monnaie a reçu cette protection. La Sécu la mérite davantage encore.
Cette proposition est extrême, et urticante pour un pays passionné de débats comme le nôtre. Mais il faut bien comprendre que le Parlement, dans sa volonté de faire primer le spectacle sur l’efficacité de la nation, oblige à formuler ce genre de raisonnement. L’absence de courage politique et la légèreté de nombreux élus face à la fabrique de la loi nous obligent à réfléchir à des solutions pour préserver nos institutions de ces auto-entrepreneurs du buzz. S’ils souhaitent conserver le marteau dans la salle des ventes, à eux de prouver qu’ils en sont dignes et à la hauteur de leur fonction.


 La robotique humaniste, nouvelle épopée industrielle française